Existem manhãs televisivas interessantes. Onde se pode aprender um pouco ou relembrar informações importantes que, à custa de tanta análise desportiva social perversa (ou o que por cá passa por seus substitutos), já esquecemos.
Imaginar que as televisões generalistas podiam investir alguns minutos de boa disposição e informação crítica é esforço inglório?
Partilhamos com os leitores uma entrevista que, em jeito de uma conversa à beira mar, toca aspectos estruturantes da nossa narrativa colectiva.
Na presente entrevista, Jim Rickards (último artigo que lhe dedicámos) partilha a sua experiência de reuniões com reguladores americanos, dedicando especial atenção às relações destes com os grandes bancos. Uma delícia. Mortal.
De passagem, compara os montes legislativos criados para privilegiar disciplinar o mundo financeiro das últimas décadas nos EUA.
Termina com um conselho tão simples como, julgo, sábio.
E não é porque o entrevistado se parece com os retratos que conhecemos de Jeremy Bentham.
Votos de uma excelente noite de Verão e boas reflexões.
O vídeo que hoje publicamos é mais uma pérola de Grant Williams. Este trabalho foi apresentado no evento "Mines & Money" que decorreu em Londres em Dezembro último.
O título da apresentação encapsula a ideia principal do estado presente da percepção comum acerca do mercado dos metais preciosos: "Ninguém quer saber".
A qualidade (quantitativa e qualitativa) na apresentação dos dados, o humor e a ironia com que Williams desarma qualquer apaixonado-pela-economia-de-papel são razões mais do que suficientes para justificar o exercício reflexivo de Williams.
A análise coloca em contexto vários dados, comparando especialmente os diferentes veículos de investimento comuns face aos riscos implícitos do presente económico e financeiro. Bem como os mecanismos do estabelecimento do preço dos metais preciosos, especialmente do ouro e das acções das empresas de mineração e dos seus activos.
Atravessando a análise está a ideia de que, de algum modo e a qualquer altura, a disponibilidade e a oferta dos metais no Ocidente tem de mudar radicalmente. É a matemática... e é neste ponto que relembro o facto de metade das reservas de ouro portuguesas (aproximadamente 191 toneladas) estarem depositadas no Banco de Inglaterra. Mas - atenção - estão depositadas segundo o estatuto de "Depositado", ou seja, não fazem parte de uma reserva física. Esse é que é o problema.
Dado o estudo e os dados aqui perspectivados, a hipótese desse ouro poder estar a fazer parte de um grande jogo de papel ou geringonça contabilística deve ser equacionado.
Esperemos que antes do dia em que a matemática se fizer sentir. Ou antes que todos passem a querer saber.
Voltamos a trazer à consideração dos nossos leitores um artigo que publicámos em Outubro do ano passado acerca do papel que ouro pode desempenhar no conjunto dos esforços de poupança que fazemos: constituir-se como reserva de valor.
Antes dessa (re)leitura, deixo também uma ligação para uma recolha de dados feita por Mark O´Byrne para possuirmos informação mais actualizada e de fonte insuspeita quanto ao que se passa, para lá dos títulos das "notícias" dos últimos dias, no mercado dos metais preciosos.
A consideração desses dados não pode deixar de nos suscitar várias perplexidades.
O teste do tempo
As últimas semanas foram ricas em acontecimentos relevantes do ponto de vista financeiro. Muito relevantes, acrescentaria. Por esse mundo fora, registou-se um aumento na volatilidade dos índices bolsistas - com tendência claramente negativa, mas pouco pronunciada. Ainda.
Por estes dias muitas são as listas de compromissos a assumir no ano que há-de vir. E já se multiplicam os discursos e intervenções por parte de políticos e especialistas, testando algumas estratégias para os tempos que se avizinham.
Sem a ambição de um balanço e visão prospectiva complexos, seleccionei a seguinte entrevista para que possamos ter algumas referências quando, a partir do presente, olharmos mais para a frente, do ponto de vista económico, financeiro e político. Em particular, para que possamos reconhecer, num esforço crítico fundamental, a peça que se desenrola e os seus próximos actos.
Isto porque, apesar da cantiga "das nuvens que já passaram" e do futuro brilhante que alguns defendem através de mais intervenções e investimentos públicos, os constrangimentos globais são maiores do que em 2007/08 e o espaço para soluções mágicas (assentes em engenharias financeiras cada vez mais obscuras e perigosas) é cada vez mais exíguo.
Importa, assim, fazer uma digressão pelas zonas menos conhecidas (porque será?), mas determinantes do nosso universo monetário e financeiro.
As últimas semanas foram ricas em acontecimentos relevantes do ponto de vista financeiro. Muito relevantes, acrescentaria. Por esse mundo fora, registou-se um aumento na volatilidade dos índices bolsistas - com tendência claramente negativa, mas pouco pronunciada. Ainda.
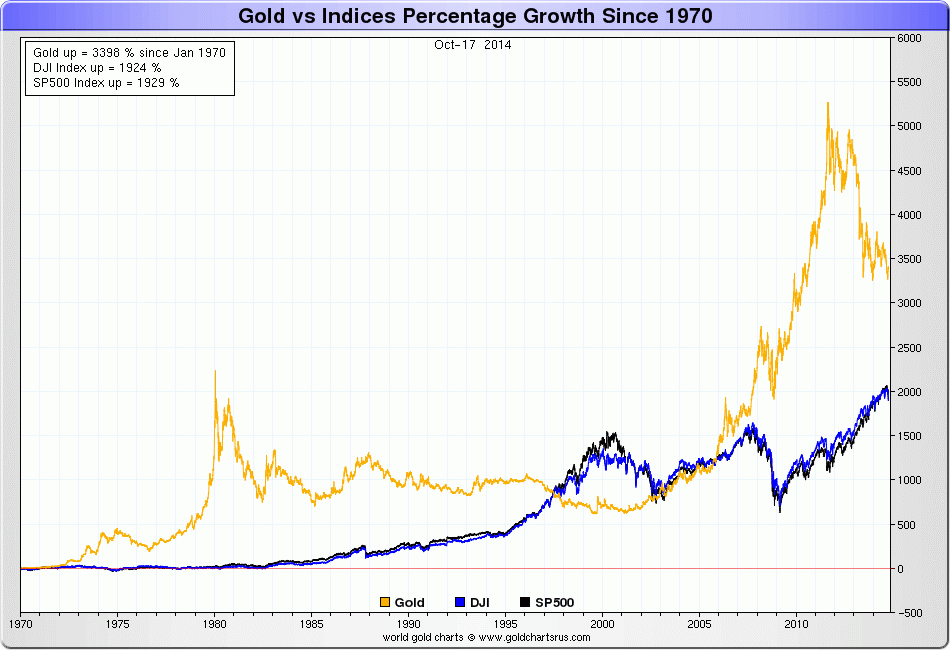
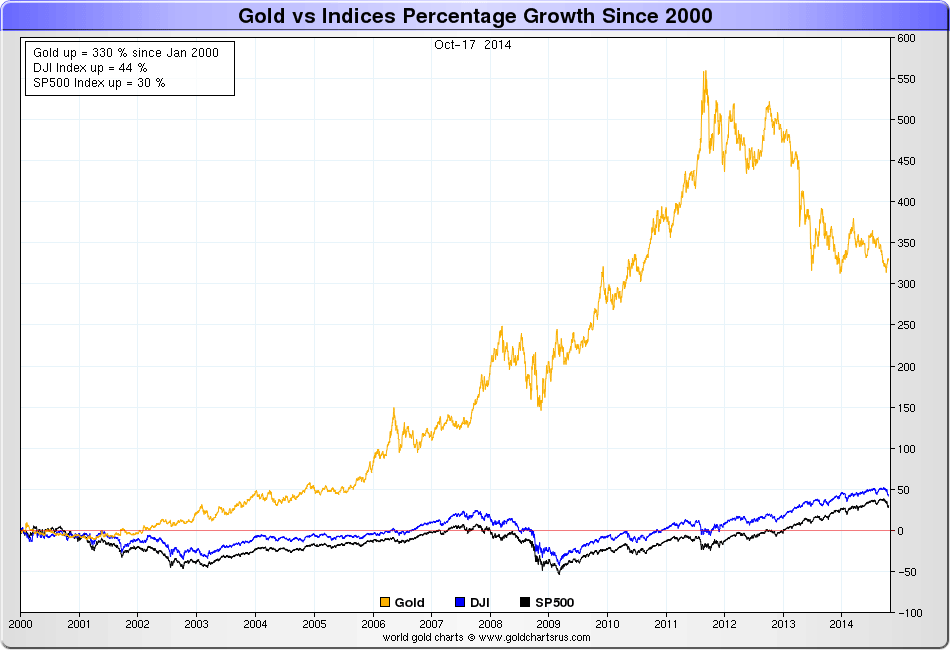
Após um início de ano promissor, o preço dos metais preciosos procedeu a uma correcção e, neste momento, demonstra não ter direcção definida. A aparente falta de vitalidade no mercado para elevar o preço num movimento mais sustentado, foi inspirador para quem tem o trabalho de denegrir os metais, seja como investimento ou como reserva de valor.
Dado o contexto que temos estabelecido para os metais aqui no Espectador Interessado (seja para a produção, seja para a procura - aqui, aqui e aqui), e sabendo que dificilmente a China pode continuar a comprar ouro ao ritmo do ano passado ou das primeiras semanas deste 2014, alguns comentários têm sido avançados para orientar, para moldar a percepção do investidor ou aforrador comum para longe da hipótese dos metais, forçando a crença de que os problemas no sistema financeiro estão ultrapassados e que as pessoas podem continuar a esperar “prosperidade” deste sistema.