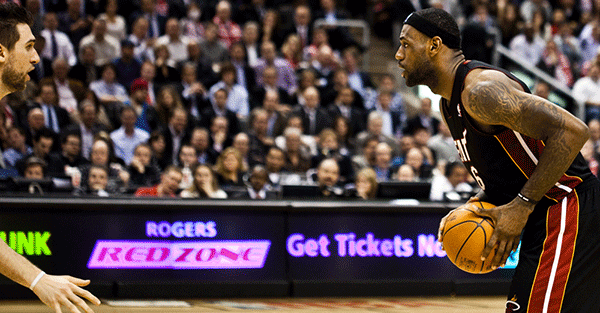Mostrar mensagens com a etiqueta QE. Mostrar todas as mensagens

sexta-feira, 19 de outubro de 2018

Master Class - Grant Williams

"Os mercados, como a natureza, necessitam de predadores"

O vídeo que hoje aqui partilhamos corresponde a uma acção promocional do canal Real Vision. É a apresentação de uma intervenção de um dos seus fundadores - Grant Williams - numa conferência que ocorreu no passado dia 1 de Outubro. A apresentação é dedicada à história do papel do ouro nos sistemas económicos, mas especialmente às interpretações que, do seu papel e natureza, fizeram personagens historicamente relevantes. Evidenciando, com muita clareza, as consequências dessas interpretações para os mercados e para os cidadãos.

A história de "Pedro e o lobo" serve aqui para mostrar, em sentido auto-crítico, que a repetição dos avisos representa a descredibilização de "Pedro". Mas também demonstra a seriedade dessa descredibilização quando todos são confrontados com as reais consequências dos acontecimentos.

De especial nota as citações seleccionadas de Alan Greenspan, agora com a apresentação das consequências das políticas que ele iniciou e que outros têm levado a níveis inimagináveis.
Ainda hoje me causa estupefacção a mudança por que passou Greenspan, relembrar o que decidiu como governador da FED tendo por referência as suas ideias que já eram públicas nos anos sessenta - relativamente ao papel do ouro, por exemplo - é algo de incompreensível. E, caso se contemplem as suas mais recentes intervenções (que recuperam o sentido das suas ideias originais), a estupefacção é ainda maior.

Que a imprensa (especializada ou não, valem o mesmo para o caso) nada faça para o questionar quanto a estas mudanças é bem a medida da farsa que vivemos.

Ver Aqui


Assista-se e discutam-se visões e cenários para o futuro.
Próximo?


quarta-feira, 6 de setembro de 2017

Master Class - Ray Dalio

"Haverá mais intervencionismo"

Partilhamos com os nossos leitores uma extensa entrevista a Ray Dalio de Julho passado. São várias as intervenções que Dalio tem feito acerca do presente económico e financeiro. Inclusive, de modo recorrente, tem partilhado as suas reflexões sobre outros temas (ver aqui, entre outros destaco este artigo).

Não resisto a assinalar a hesitação que Dalio demonstra a responder a certas questões. Contrasta, de um modo fundamental, com a determinação e a certeza de políticos e burocratas. Mas estes não arriscam algo de seu. Não têm "skin in the game".

Alguns dos temas e problemas analisados são:

- os ciclos económicos e o crédito - ciclos curtos e longos;
- o crédito e a moeda - aos bancos centrais só resta manipular mais a moeda;
- a história está cheia de exemplos que importa analisar, mas os responsáveis não parecem estar interessados nisso;
- a máquina económica e os seus processos - crédito, moeda e produtividade;
- a Europa (a sul especialmente) está em dificuldades;
- um trabalhador francês, italiano ou espanhol custa o dobro de um trabalhador americano;
- vêm aí mais programas de facilitamento quantitativo (QE) - os bancos centrais não têm margem para, de modo eficaz e consistente, fazer subir as taxas de juro;
- a arte de investir, segundo Dalio;
- cerca de 70% das compras nos mercados bolsistas são recompras de acções pelas próprias companhias;
- os retornos do investimento (em qualquer classe) serão cada vez menores nos próximos anos.

Boas reflexões.


sexta-feira, 16 de setembro de 2016

Constantes


Quando estamos num barco e contemplamos a orla marítima, não é esta que se mexe e oscila. Antes, é o barco onde estamos que baloiça. .

sexta-feira, 5 de junho de 2015

Será que toda a gente sabe?

"As políticas dos Bancos Centrais correspondem a piscar para a direita, mas virar à esquerda."

As novas políticas dos Bancos Centrais

Com a coordenação de Robert Johnson, neste longo vídeo, procuram-se analisar as novas dimensões das acções e intenções das instituições que têm o nome de Bancos Centrais. Através do suporte quantitativo, os intervenientes constroem os movimentos da evolução dessas instituições, assinalando, especialmente, a mutação de infraestrutura de salvaguarda para o papel de agentes activos na construção e promoção dos mercados.
Num segundo momento da conferência, foca-se a reflexão nas consequências das acções dos Bancos Centrais ao plano global. E essa reflexão, segundo Andrew Sheng tem de passar pela admissão da manipulação implícita na acção e discurso público dos seus responsáveis, em particular na dissimulação das crescentes desigualdades sociais e económicas. Essa reflexão é enriquecida pela referência aos derivativos, às novas tecnologias, as novas “moedas” que os Bancos Centrais não controlam e os mercados emergentes.

sexta-feira, 22 de maio de 2015

Por detrás da cortina: a Autoridade de Repressão Financeira

"Os programas de injecção de liquidez (QE) são um modo de anular a dívida"

Tentando descortinar todos os recantos do palco em que nos encontramos, o seguinte vídeo é surpreendente na sua simplicidade. Richard Duncan procura explicar (e mostrar com dados de intervalos temporais consideráveis) que o "Truman Show" já dura, pelo menos desde a IIª Grande Guerra. Os pilares deste espectáculo - crédito, valorizações de activos financeiros e crescimento da dívida -, a sua origem e o seu propósito tornam-se claros e podemos projectar o futuro próximo do ponto de vista económico e político.

As dinâmicas de globalização, sendo deflacionárias, despertam o interesse das Autoridades em levar a cabo uma Repressão Financeira de proporções nunca vistas. Que por sua vez conduzirá a reacções políticas que aprofundarão a distância para a concretização de um mercado mais livre e próspero. São estas as linhas por onde segue a entrevista.

Dias após Vítor Gaspar ter escrito acerca da desigualdade e o que se pode fazer para a diminuir aumentar, este vídeo acaba por ser premonitório.


sábado, 1 de novembro de 2014

Inflação - estatísticas oficiais e o exemplo do desporto

Por que razão uma decisão de aumentar (ainda mais) a insana impressão de dinheiro digital parece conduzir directamente à acumulação de recordes sobre recordes nos índices bolsistas? Terá o leitor dado conta que, por exemplo, o NASDAQ regressou aos valores que tinha em Março de 2000 quanto rebentou a bolha dotcom? Por que razão assistimos em paralelo ao estabelecimento de novos recordes no mercado da arte? No imobiliário e particularmente na altura dos arranha-céus? E nos mercados desportivos, objecto do artigo de Simon Black que hoje me propus partilhar? Porquê esta inflação direccionada mas galopante dos preços quando, em simultâneo, ouvimos incessantes avisos contra o iminente perigo da deflação?

Por Simon Black
31 de Outubro de 2014

Como as remunerações e passes dos atletas revelam a verdadeira taxa de inflação
(No inflation Friday: How sport salaries reveal the true rate of inflation)

A nova temporada da NBA [principal liga americana de basquetebol profissional - NT] começou esta semana. E com ela uma nova massa salarial para 2014-15. Corresponde a um aumento de 7,5% e atinge agora um nível recorde de 63 milhões de dólares.

Mais um "recorde de todos os tempos" num mundo onde tudo parece estar a chegar à Lua.

A massa salarial na NBA aumentou apenas marginalmente nos sete anos anteriores. Passou de 55,6 milhões de dólares por equipa na temporada 2007-08, para 58,7 milhões em 2013-14, um aumento de 5,6%.

Foto daqui
O aumento agora verificado superou em muito este último. Acréscimos semelhantes têm vindo a verificar-se nos diferentes desportos. Tomemos o desporto mais popular em todo o mundo - o futebol - como um exemplo credível.

quinta-feira, 30 de outubro de 2014

Radar

Alan Greenspan, em entrevista no WSJ: "Nunca experimentámos nada de semelhante a isto [a política monetária da Fed desde Bernanke e Yellen], pelo que não vou agora, sentado aqui, dizer qual irá ser o resultado" e, mais à frente, "[p]enso que a pressão efectiva irá ocorrer não por iniciativa da Reserva Federal mas pelos próprios mercados". Pelo meio vai aconselhando o ouro como um bom veículo de investimento nos tempos que correm. Sinais...

terça-feira, 21 de outubro de 2014

O lado mau

Bytes

A leitura deste último artigo de Doug Noland, de que aqui se publicam algumas passagens, é muito recomendada. Pleno de realismo não deixa, porém, de causar inquietação. Isto porque ao discurso e à discussão pública falta considerar as consequências do que já se fez e se continua a fazer - política e economicamente. E esse raciocinar pela metade está a ter sucesso. O entorpecimento é generalizado. Mas, não tenhamos dúvidas, as "soluções mágicas" estão traçadas e serão apresentadas num brilhante (e trágico) encadeamento. O guião está escrito, aguarda apenas o momento da sua encenação.
O lado mau de “fazer tudo o que for preciso” - Doug Noland - 17 de Outubro de 2014

"Alguém que não esteja realmente preocupado não percebe o que se está a passar.

Considero todo o cenário surreal. E, quanto mais as pessoas agem como se nada se passasse, mais preocupado fico. Por estranho que pareça, estes dias lembram-me a minha perplexidade quando estudava o período que conduziu à crise bolsista de 1929. Como é que foi possível não ver o que estava para vir? Como pôde toda a gente permanecer optimista – “num topo contínuo” – face àquilo que, posteriormente, era tão óbvio e perturbador: uma deterioração do mercado e das perspectivas da economia global.

quinta-feira, 5 de junho de 2014

Aquela primeira semana de Junho


A equipa de sábios do Banco Central Europeu (BCE) prometeu. E cumpriu. A orientação prospectiva que manifestou é, apesar de tudo, espelho das dúvidas que existem na Europa. Da cartola tirou as taxas de juro negativas, condições especiais para operações de refinanciamento, mas ficou aquém de um programa de "facilitamento quantitativo" - QE à americana. Ou seja, não deu o passo que a FED já deu há muito - a da injecção directa de liquidez nos mercados financeiros. A FED assumiu essa política porque podia e não tinha dúvidas que o podia. Ou não queria deixar adivinhar hesitações a ninguém. Mas e a Europa? E o projecto europeu? Estariam os alemães disponíveis para a "solução americana"?
Seja como for estas medidas suscitam umas quantas perguntas. Não são originais, mas, julgo, oportunas:
- Pode o BCE obrigar os bancos a fornecerem mais crédito à economia? (estando com rácios de capital em limites - considerados até bem recentemente - baixos e sem terem do outro lado parceiros com bom perfil de risco);
- Mais dívida pode conduzir à prosperidade?
- De que forma a penalização da poupança conduz à criação de riqueza?
- Por que razão se tem, da deflação, um medo como do mar sem fim e dos monstros que o habitam?
Haverá alguém que articule respostas?
Isto, deixando toda a aparelhagem keynesiana de parte, claro.

quarta-feira, 30 de abril de 2014

Citação do dia (161)

"Na zona euro, o governador do Banco Central Europeu Mario Draghi - com o apoio inesperado dos colegas alemães do Bundesbank - está finalmente a dar sinais de que mais intervenções no mercado (facilitamento quantitativo - nt) podem estar a caminho. Por um lado, para baixar as altas taxas de câmbio monetário que têm limitado a competitividade e, por outro, para aumentar as taxas de inflação. O que, por sua vez, me parece precipitar uma crise de dívida pelo aumento abrupto das trajectórias de dívida face ao crescimento. Esta manobra será disfarçada como luta à inflação, e todos os eufemismos serão aplicados. No fim de contas, a Europa terá entrado numa declarada guerra monetária global"

John Mauldin, "Thoughts from the Frontline"